Gestoría online para tiendas y comercios

Publicado
Por Miguel Dominguez
Una tienda encaja el epígrafe del IAE según el producto, aplica el IVA de cada artículo y, si es autónomo minorista, el recargo de equivalencia, emite tickets como factura simplificada y cuadra el TPV con el banco. Numonis une plataforma y asesor humano asignado.
Lo que necesitas saber
- El epígrafe del IAE depende de lo que vendes: textil y calzado suelen ir al grupo 651, electrónica al 653.2 y alimentación a la agrupación 64. El alta se hace con el modelo 036, porque el 037 ya no existe.
- Si eres autónomo minorista, vendes sin transformar y cumples la regla del 80 % de ventas a consumidores, el recargo de equivalencia es obligatorio: no presentas el 303 por esas ventas ni deduces el IVA de las compras. Una SL liquida en régimen general.
- El ticket del TPV es una factura simplificada válida en ventas al por menor hasta 3.000 € IVA incluido, y queda dentro de VeriFactu si facturas con un programa informático.
- Cuadra cada día efectivo, cobros del TPV y tickets, y concilia las liquidaciones del adquirente (bruto, comisiones y neto) con el banco antes de cada modelo.
- En estimación directa, el consumo de existencias sale de las compras ajustadas por la variación entre inventario inicial y final, así que cierra inventario al menos una vez al año.
- Numonis combina plataforma y asesor humano asignado. Las conexiones con TPV y con plataformas de venta o de cobro aún no están activas, así que exportas sus informes o liquidaciones y los subes a la plataforma.
En esta página
- Qué necesita un comercio de su gestoría
- Autónomo o sociedad limitada
- Alta en Hacienda: modelo 036 y epígrafe del IAE
- El modelo 036
- Qué epígrafe del IAE corresponde a una tienda
- El IVA según el producto
- Recargo de equivalencia para el autónomo minorista
- Tickets, factura simplificada y VeriFactu
- Arqueo de caja y liquidaciones del TPV
- Stock e inventario
- Plantilla, RETA y retenciones
- Modelos y calendario fiscal
- Si también vendes online
- Cómo trabajamos en Numonis con tiendas y comercios
- Pasos para empezar
- Preguntas frecuentes
- ¿Qué epígrafe del IAE usa una tienda de ropa o de electrónica?
- ¿El autónomo de una tienda física tiene que estar en recargo de equivalencia?
- ¿El ticket del TPV vale como factura?
- ¿Tengo que presentar el modelo 303 si estoy en recargo de equivalencia?
- ¿Cómo encajo el stock en el IRPF?
Si abres o ya llevas una tienda física en España (moda, complementos, electrónica, hogar, alimentación u otro comercio al por menor) y, en muchos casos, también vendes por tu web o redes, una gestoría online para tiendas debe ayudarte a encajar el epígrafe del IAE, a elegir entre autónomo y sociedad, a aplicar el IVA y, si te corresponde, el recargo de equivalencia, a cuadrar tickets del TPV con el banco y el stock, y a cumplir con facturación y VeriFactu. Vale para el comercio de barrio y para la pyme con varios puntos de venta. Las fuentes oficiales (Agencia Tributaria, DGT, BOE y Seguridad Social) se consultaron el 14 de octubre de 2026. Confirma tu caso antes de decidir.
Qué necesita un comercio de su gestoría
Una tienda mezcla ventas en mostrador (efectivo, tarjeta y bizum), arqueos del TPV, compras a mayoristas, inventario y, a menudo, pedidos online. El IVA depende del producto. Si eres persona física y revendes sin transformar a consumidores, el recargo de equivalencia suele ser obligatorio. Con plantilla entran nóminas, retenciones y el alta en la Seguridad Social.
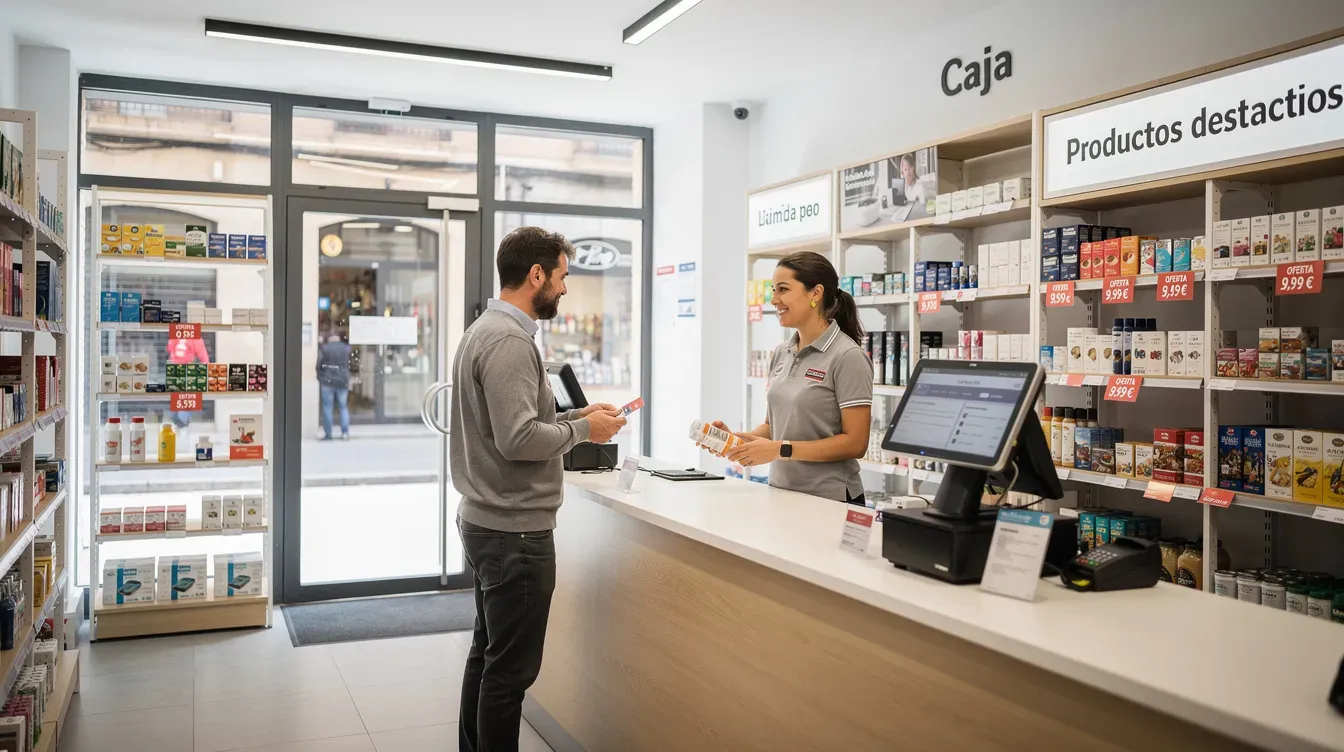
En Numonis combinamos una plataforma donde subes tickets y facturas con un asesor humano asignado que revisa tus números. Para el marco general, lee nuestras guías de gestoría online para autónomos y de gestoría online para pymes. Si tu negocio es sobre todo venta a distancia o marketplaces, la guía de gestoría online para ecommerce profundiza en OSS, DAC7 y plataformas. Si compartes lógica de tickets y caja con la hostelería, también puede ayudarte gestoría online para restaurantes.
Autónomo o sociedad limitada
Como autónomo te das de alta con menos formalidades, tributas en el IRPF y, como recuerda el artículo 10 del Estatuto del trabajo autónomo, respondes de tus deudas con todos tus bienes presentes y futuros. En comercio minorista suele quedar en recargo de equivalencia cuando reúne los requisitos.
La sociedad limitada separa tu patrimonio del negocio y tributa en el Impuesto sobre Sociedades. Según el folleto de actividades económicas de la Agencia Tributaria, en los periodos iniciados en 2026 el tipo general es el 25 %, las microempresas con cifra de negocios inferior a 1 millón tributan al 19 % los primeros 50.000 € de base y al 21 % el resto, y las entidades de nueva creación al 15 % en el primer periodo con base positiva y el siguiente. Las sociedades mercantiles no entran en el recargo de equivalencia: liquidan el IVA en régimen general.
Si eres socio y prestas tú servicios a tu sociedad (gestión, compras, dirección del local), la DGT, en la consulta V1831-15, explica que lo que te paga por esos servicios es rendimiento de actividad económica si estás en el RETA y rendimiento del trabajo si no lo estás. En ambos casos se valora a precio de mercado, porque socio y sociedad están vinculados.
Alta en Hacienda: modelo 036 y epígrafe del IAE
El modelo 036
El alta censal se hace con el modelo 036, porque el 037 se suprimió el 3 de febrero de 2025. En él indicas la actividad, el epígrafe, el régimen de IVA (general o recargo de equivalencia) y el de IRPF. Si vas a comprar a proveedores de otros Estados de la UE o a prestar servicios intracomunitarios, en el mismo 036 pides el alta en el Registro de Operadores Intracomunitarios para obtener tu NIF-IVA.
Qué epígrafe del IAE corresponde a una tienda
Las tarifas del IAE clasifican el comercio al por menor en la sección primera según el producto. La agrupación 65 concentra buena parte del comercio no alimentario: el grupo 651, “Comercio al por menor de productos textiles, confección, calzado, pieles y artículos de cuero”, es el que cita la DGT en la consulta V2098-24 para textil. Para electrónica, la consulta V0602-16 aplica el 653.2. Otros grupos (652, 654, 659) cubren el resto; la alimentación va a la 64. Eliges el epígrafe por el producto habitual: la DGT trata la venta por internet como comercio en establecimiento permanente y remite a esa rúbrica.
Tener epígrafe no implica pagar el impuesto. Las personas físicas están exentas del IAE, y las sociedades también mientras su cifra de negocios sea inferior a 1.000.000 €.
El IVA según el producto
En mostrador repercutes el IVA español que corresponda a cada artículo. El tipo general es el 21 %. Hay tipos reducidos del 10 % y del 4 %. El cuadro de tipos de 2026 mantiene al 4 % productos como el pan o la leche y al 10 % buena parte de los demás alimentos; la cosmética y la mayor parte de la moda y la electrónica van al 21 %. Configura cada referencia en el TPV o en el catálogo con su tipo y revisa el cuadro cuando cambies de surtido.
Recargo de equivalencia para el autónomo minorista
El recargo de equivalencia se aplica a comerciantes minoristas personas físicas (o entidades en atribución de rentas) que venden bienes sin transformar y cuyas ventas a consumidores finales superaron el 80 % el año anterior. Ese porcentaje no se exige si empiezas como minorista en el IAE o si tributas en estimación objetiva. Hay productos excluidos (joyas, vehículos, materiales de construcción, bienes usados, entre otros). Las sociedades mercantiles no entran. La DGT, en la consulta V3042-21, recuerda que el régimen es obligatorio y sin renuncia cuando se cumplen los requisitos.
El proveedor te cobra IVA más recargo: el 5,2 %, el 1,4 % o el 0,5 % según el tipo de IVA (y el 1,75 % en tabaco). Tú cobras el IVA a tus clientes, no presentas el modelo 303 por esas ventas y no deduces el IVA de compras y gastos. Acreditas ante el proveedor que estás en el régimen. Las adquisiciones intracomunitarias y las operaciones con inversión del sujeto pasivo se liquidan con el modelo 309. Si además haces actividades en régimen general, separas libros y liquidaciones.
Tickets, factura simplificada y VeriFactu
En el comercio al por menor el ticket del TPV es, en la práctica, una factura simplificada: puedes emitirla en ventas al por menor hasta 3.000 € (IVA incluido) cuando el comprador actúa como consumidor final, y en otras operaciones hasta 400 €. Debe llevar número correlativo, fecha, NIF y nombre del emisor, identificación de los bienes, tipo de IVA (o la mención “IVA incluido”) e importe total. Si el cliente es empresario y quiere deducir, añade su NIF, domicilio y la cuota separada. Cuando en el mismo año emites simplificadas y completas, usa series separadas.
Si facturas con un programa informático, te afecta VeriFactu también en las simplificadas. El Real Decreto 1007/2023 fija los requisitos que deben cumplir los sistemas de facturación y cómo generan, conservan y encadenan sus registros. La Agencia Tributaria indica que la norma abarca facturas completas y simplificadas de quienes están sujetos al IRPF, al Impuesto sobre Sociedades o al IRNR con establecimiento permanente en territorio común (con exclusiones como el SII). Tras el Real Decreto-ley 15/2025, la nota de la Agencia Tributaria sitúa la adaptación de sociedades antes del 1 de enero de 2027 y del resto, incluidos los autónomos, antes del 1 de julio de 2027. El 5 de octubre de 2026, una nota del Ministerio de Hacienda anunció la previsión de aplazar las obligaciones pendientes hasta octubre de 2028; a 14 de octubre aún no está aprobada (VeriFactu: aplazamiento a 2028). Más detalle en factura electrónica y VeriFactu.
Si facturas a empresas en España, el Real Decreto 238/2026 obliga a la factura electrónica (sin simplificadas): doce meses después de la entrada en vigor de la orden de desarrollo si el volumen supera 8 millones de euros, y veinticuatro meses en el resto. La Orden HAC/1028/2026 entró en vigor el 6 de octubre de 2026.
Arqueo de caja y liquidaciones del TPV
Cada cierre de día conviene cuadrar el efectivo contado, los cobros del TPV y los tickets. Las liquidaciones del banco o del adquirente (bruto, comisiones e ingreso neto) deben reconciliarse con las ventas registradas. Eso no es un modelo de Hacienda, pero evita que el 303, el recargo o el IRPF partan de cifras distintas a las del banco. Guarda esos ficheros junto a tickets y facturas de compra.
Stock e inventario
En estimación directa del IRPF, el manual de Renta trata la compra y la variación de existencias: el consumo del ejercicio sale de las compras ajustadas por la diferencia entre existencias iniciales y finales. El valor de las finales (que será el de las iniciales del año siguiente) se determina por el precio de adquisición o el coste de producción; para grupos homogéneos se admiten el coste medio ponderado y el FIFO. El IVA soportado no deducible (como el del autónomo en recargo) forma parte del precio de adquisición.
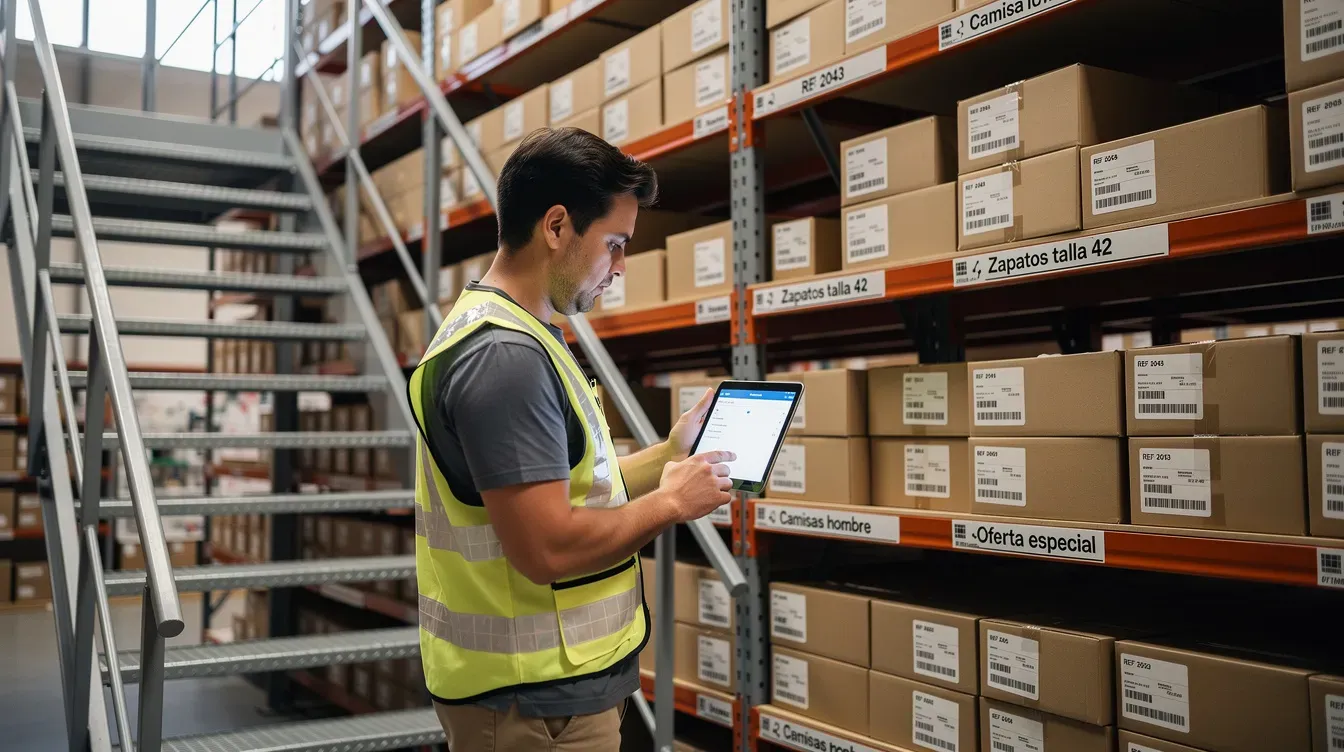
Un inventario periódico al cierre, alineado con el almacén y con las devoluciones, es la base para no distorsionar el rendimiento neto.
Plantilla, RETA y retenciones
Si ejerces la actividad de forma personal y habitual, el alta en el RETA es obligatoria. Importass indica que se pide antes de empezar, con un máximo de 60 días de antelación, con el código del IAE y los rendimientos previstos. La Seguridad Social explica que cotizas según rendimientos netos, puedes cambiar la base hasta seis veces al año y, en la primera alta o sin alta en los dos años anteriores, puedes pedir la cuota reducida en el momento del alta.
Con empleados, el artículo 1 del Estatuto de los Trabajadores cubre a quien presta servicios retribuidos por cuenta ajena dentro de la organización y dirección del empleador. Importass detalla el alta de trabajadores. Las nóminas llevan retención e ingreso en el modelo 111, con el resumen anual en el modelo 190. El convenio aplicable depende del sector y del territorio; confírmalo antes de fijar tablas y jornada.
Modelos y calendario fiscal
Los modelos más habituales para una tienda son:
- Modelo 303: IVA trimestral (1-20 de abril, julio y octubre; 1-30 de enero) si estás en régimen general. En recargo de equivalencia no lo presentas por esas ventas.
- Modelo 130: pago fraccionado del IRPF si eres autónomo en estimación directa y no aplicas la regla del 70 % de ingresos con retención.
- Modelo 111 y resumen 190: retenciones a empleados y a profesionales a los que pagues.
- Modelo 309: adquisiciones intracomunitarias e inversión del sujeto pasivo si estás en recargo.
- Modelo 390: resumen anual del IVA en enero, cuando proceda.
- Modelo 100: la declaración de la renta, obligatoria con alta en el RETA en el año.
Si facturas a través de una SL, la sociedad presenta además el modelo 200 en los 25 días naturales siguientes a los seis meses posteriores al cierre, y los pagos fraccionados del modelo 202 cuando le corresponden.
Si también vendes online
Muchas tiendas físicas añaden catálogo web, envíos o recogida en tienda. El epígrafe sigue siendo el del producto; el IVA a distancia en la UE, la ventanilla única y DAC7 se desarrollan en gestoría online para ecommerce. Separa en tus informes mostrador y canal online, y sube a la gestoría los extractos de ambos.
Cómo trabajamos en Numonis con tiendas y comercios
Con Numonis fotografías el ticket o subes el PDF desde el móvil. El copiloto de IA propone importe, IVA y fecha, y el asesor lo confirma antes de que entre en un modelo. Las facturas de proveedores, las liquidaciones del TPV y los listados de stock se suben igual; el asesor las cuadra con el banco cuando el plan incluye conciliación. La plataforma incluye facturación con VeriFactu para las facturas que emites desde ella. Hablas con tu asesor por correo, chat o videollamada.
A 14 de octubre de 2026 Numonis no tiene integraciones activas con TPV, Shopify, WooCommerce ni Stripe; conectarlas está en nuestra hoja de ruta. Por ahora exportas de esas herramientas los informes o las liquidaciones y los subes a la plataforma.
Pasos para empezar
- Lista productos, canales (mostrador, web, marketplaces) y si hay plantilla.
- Decide entre autónomo y SL según riesgo patrimonial, socios e inventario.
- Presenta el 036 con el epígrafe de comercio al por menor del producto (agrupación 65 u otra que corresponda) y marca el régimen de IVA (recargo o general).
- Alta en el RETA y, si contratas, alta de trabajadores.
- Configura tipos de IVA en el TPV y series de factura simplificada.
- Monta el arqueo diario (efectivo, tarjeta, tickets) y archiva las liquidaciones del adquirente.
- Cierra inventario al menos al final del ejercicio y alinea existencias con compras y devoluciones.
- Confirma con la gestoría qué trámites asume, qué documentación aportas tú y qué trabajos quedan fuera del plan.
El servicio de Numonis funciona online, pero si estás cerca de A Coruña, Teruel o Mérida y prefieres alguna reunión en persona, tenemos oficinas. Lo que entra en cada plan depende del nivel contratado, y las tarifas vigentes están en planes y precios.
Preguntas frecuentes
¿Qué epígrafe del IAE usa una tienda de ropa o de electrónica?
Depende del producto. Textil, confección y calzado suelen ir al grupo 651; electrónica y electrodomésticos, al 653.2 según la doctrina de la DGT. Elige la rúbrica de las tarifas que describa lo que vendes de forma habitual.
¿El autónomo de una tienda física tiene que estar en recargo de equivalencia?
Si eres comerciante minorista persona física, vendes sin transformar y cumples la regla del 80 % (o empiezas como minorista en el IAE), el régimen es obligatorio y sin renuncia. Las sociedades mercantiles liquidan en régimen general.
¿El ticket del TPV vale como factura?
En ventas al por menor a consumidor final, hasta 3.000 € IVA incluido, la factura simplificada (el ticket) cumple la obligación de facturación si incluye los datos mínimos del manual de IVA. Si el cliente es empresario y quiere deducir, completa NIF, domicilio y cuota.
¿Tengo que presentar el modelo 303 si estoy en recargo de equivalencia?
Por las ventas en recargo, no. Sí usas el modelo 309 cuando haces adquisiciones intracomunitarias o operaciones con inversión del sujeto pasivo, y separas liquidaciones si tienes otras actividades en régimen general.
¿Cómo encajo el stock en el IRPF?
El consumo de existencias se obtiene de las compras ajustadas por la variación entre existencias iniciales y finales, valoradas a precio de adquisición o coste de producción (coste medio ponderado o FIFO en grupos homogéneos). El IVA no deducible se incorpora al coste.
Este artículo no sustituye a la normativa. Ante un caso concreto, manda el BOE vigente, las instrucciones de la AEAT y las consultas de la DGT aplicables a tu situación.
Fuentes
- BOE: Ley 20/2007, del Estatuto del trabajo autónomo
- AEAT: Folleto de actividades económicas 4.3, tipo de gravamen del Impuesto sobre Sociedades
- DGT: Consulta vinculante V1831-15 (socio que presta servicios a su sociedad)
- AEAT: Orden HAC/1526/2024, modificación de las declaraciones censales y supresión del modelo 037
- AEAT: Registro de Operadores Intracomunitarios
- BOE: Real Decreto Legislativo 1175/1990, Tarifas e Instrucción del IAE
- DGT: Consulta vinculante V2098-24 (comercio al por menor de textil y confección, grupo 651)
- DGT: Consulta vinculante V0602-16 (comercio al por menor de electrónica, epígrafe 653.2)
- AEAT: ¿Tengo que presentar la declaración del IAE?
- AEAT: Tipo impositivo del IVA (Manual IVA 2026)
- AEAT: Tipos impositivos en el IVA
- AEAT: Tipos impositivos en el IVA 2026 (PDF)
- AEAT: Régimen especial del recargo de equivalencia
- DGT: Consulta vinculante V3042-21 (recargo de equivalencia obligatorio y sin renuncia)
- AEAT: Tipos del recargo de equivalencia (Manual IVA 2026)
- AEAT: Recargo de equivalencia, obligaciones formales y registrales
- AEAT: Facturas simplificadas (Manual IVA 2026)
- AEAT: VeriFactu, quiénes están obligados y qué operaciones incluye
- AEAT: Ampliación del plazo de adaptación de los sistemas informáticos de facturación
- Ministerio de Hacienda: nota informativa sobre VeriFactu (5 de octubre de 2026, PDF)
- BOE: Real Decreto 238/2026, factura electrónica obligatoria entre empresarios y profesionales
- BOE: Orden HAC/1028/2026, desarrollo de la factura electrónica entre empresarios y profesionales
- AEAT: Compra y variación de existencias (Manual práctico de Renta 2025)
- Seguridad Social (Importass): alta en trabajo autónomo
- Seguridad Social: cotización de autónomos 2026
- BOE: Real Decreto Legislativo 2/2015, Estatuto de los Trabajadores
- Seguridad Social (Importass): alta de trabajador por cuenta ajena
- AEAT: Folleto de actividades económicas 7.2, retenciones sobre rendimientos (modelo 111)
- AEAT: Plazo de presentación del modelo 303
- AEAT: Modelo 130, pago fraccionado del IRPF
- AEAT: Folleto de actividades económicas 3.7, pagos fraccionados del IRPF
- AEAT: Modelo 390, plazos de presentación
- AEAT: Folleto de actividades económicas 3.8, declaración anual de la renta
- AEAT: Impuesto sobre Sociedades, plazos de presentación
- Numonis: plataforma y asesoría contable, fiscal y laboral
- Numonis: planes y precios
- Numonis: oficinas